הלוואה צמודה למדד היא הלוואה שבה קרן ההלוואה מוצמדת למדד המחירים לצרכן. המשמעות פשוטה: כאשר המדד עולה, יתרת הקרן עשויה לעלות בהתאם, וכך גם הסכום הכולל שתידרשו להחזיר. כאשר המדד יורד, ההשפעה יכולה לפעול בכיוון ההפוך, בהתאם לתנאי ההלוואה שנקבעו בהסכם.
לכן, לפני שבוחרים הלוואה בריבית קבועה צמודת מדד או מסלול אחר הכולל הצמדה, חשוב לא להסתכל רק על שיעור הריבית שמופיע בהצעה. יש לבדוק גם את מנגנון ההצמדה, תקופת ההלוואה, ההחזר החודשי הצפוי והעלות הכוללת במקרה של עלייה במדד.
מהו מדד המחירים לצרכן?
מדד המחירים לצרכן הוא אחד המדדים הכלכליים המרכזיים בישראל. הוא מחושב ומפורסם על ידי הלשכה המרכזית לסטטיסטיקה ומודד את השינוי במחירים של סל מוצרים ושירותים המייצג את הוצאות משקי הבית הסל כולל מגוון רחב של תחומים, ובהם מזון, דיור, תחבורה, בריאות, חינוך, תרבות, הלבשה והנעלה, תחזוקת הבית ומוצרים ושירותים נוספים כאשר המחירים במשק עולים, הדבר עשוי להתבטא בעלייה במדד. כאשר המחירים יורדים, המדד עשוי לרדת הודעות מדדי המחירים מתפרסמות בדרך כלל ב-15 בכל חודש ומתייחסות לחודש הקודם.
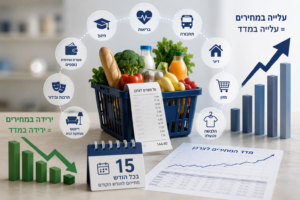
מהי הלוואה צמודה למדד?
בהלוואה צמודה למדד, יתרת הקרן מתעדכנת בהתאם לשינויים במדד המחירים לצרכן. לדוגמה, נניח שנותרה לכם קרן הלוואה של 100,000 ₪ והמדד הרלוונטי לצורך ההצמדה עלה ב-2%. באופן מפושט ולצורך המחשה בלבד, הקרן לאחר ההצמדה עשויה להגיע לכ-102,000 ₪, עוד לפני ההתייחסות לריבית ולתשלומים שבוצעו בתקופה זהו ההבדל המרכזי בין הלוואה צמודת מדד לבין הלוואה שאינה צמודה לכן, ריבית שנראית נמוכה יותר בהצעה הראשונית אינה בהכרח מעידה שההלוואה תהיה זולה יותר לאורך כל התקופה.
איך הלוואה צמודה למדד משפיעה על ההחזר?
ההשפעה אינה מסתכמת רק בהחזר החודשי כאשר הקרן צמודה למדד, עלייה במדד יכולה להגדיל את יתרת החוב שעליה מחושבים התשלומים העתידיים. ככל שתקופת ההלוואה ארוכה יותר וככל שהאינפלציה גבוהה יותר, ההשפעה המצטברת של ההצמדה עשויה להיות משמעותית יותר לדוגמה:
| מצב |
השפעה אפשרית על הלוואה צמודה |
| המדד עולה |
יתרת הקרן עשויה לגדול |
| המדד נותר ללא שינוי |
אין תוספת הצמדה בגין אותה תקופה |
| המדד יורד |
הקרן עשויה לרדת בהתאם לתנאי ההסכם |
| תקופת ההלוואה ארוכה |
חשיפה ממושכת יותר לשינויי המדד |
| תקופת ההלוואה קצרה |
החשיפה המצטברת למדד בדרך כלל נמוכה יותר |
חשוב להדגיש שהחישוב בפועל תלוי בתנאי ההסכם, במדד הבסיס, במדד הידוע או הקובע, במועדי התשלומים ובמנגנון ההצמדה שנקבע על ידי הגוף המממן.
דוגמה פשוטה להלוואה צמודת מדד
נניח שלקחתם הלוואה של 80,000 ₪.
אם לצורך הדוגמה בלבד הקרן הייתה נותרת 80,000 ₪ והמדד היה עולה ב-3%, ההצמדה לבדה הייתה מגדילה אותה באופן תיאורטי ל:
80,000 × 1.03 = 82,400 ₪
כלומר, תוספת של 2,400 ₪ בעקבות ההצמדה.
בפועל, בהלוואה רגילה הקרן הולכת וקטנה בעקבות התשלומים החודשיים ולכן החישוב מורכב יותר. הדוגמה נועדה רק להסביר כיצד פועל עקרון ההצמדה.
מה ההבדל בין ריבית לבין הצמדה למדד?
זו אחת הנקודות החשובות ביותר להבנה.
ריבית היא המחיר שמשלמים עבור השימוש בכסף שהתקבל בהלוואה.
הצמדה למדד היא מנגנון שמעדכן את קרן החוב בהתאם לשינוי במדד המחירים לצרכן.
לכן, בהלוואה בריבית קבועה צמודת מדד, הריבית עצמה יכולה להיות קבועה, אבל הקרן שעליה מתבצע החישוב משתנה בהתאם למדד.
לדוגמה, הלוואה יכולה להיות בריבית קבועה של 3% ובמקביל להיות צמודה למדד. במקרה כזה אין משמעות הדבר שהעלות הכוללת היא רק 3%.
ריבית פריים והצמדה למדד - זה לא אותו דבר
חשוב מאוד להפריד בין שני המושגים.
הלוואת פריים אינה הלוואה צמודת מדד.
ריבית הפריים נגזרת מריבית בנק ישראל בתוספת 1.5 נקודות אחוז. כאשר בנק ישראל משנה את הריבית, ריבית הפריים משתנה בהתאם.
לעומת זאת, במסלול צמוד מדד, קרן ההלוואה מתעדכנת בהתאם למדד המחירים לצרכן.
לכן קיימים שני סיכונים שונים:
הלוואת פריים - חשיפה לשינויים בריבית.
הלוואה צמודת מדד - חשיפה לשינויים במדד המחירים לצרכן.
נכון לאוגוסט 2026, ריבית בנק ישראל עומדת על 3.5%, ולכן ריבית הפריים היא 5.0%. הנתון עשוי להשתנות בהחלטות הריבית הבאות ולכן יש לבדוק את הריבית העדכנית לפני נטילת הלוואה.
האם עלייה במדד גורמת אוטומטית לעלייה בריבית?
לא.
זוהי טעות נפוצה.
עלייה במדד המחירים לצרכן אינה אומרת שהריבית על ההלוואה עולה באותו שיעור.
בהלוואה בריבית קבועה צמודת מדד, לדוגמה, שיעור הריבית יכול להישאר קבוע, בעוד שהקרן משתנה בעקבות ההצמדה.
בנוסף, בנק ישראל עשוי להתחשב בהתפתחות האינפלציה כאשר הוא קובע את המדיניות המוניטרית, אבל אין נוסחה שלפיה עלייה של 1% במדד גורמת אוטומטית לעלייה של 1% בריבית בנק ישראל.
יתרונות אפשריים של הלוואה צמודה למדד
הלוואות צמודות מדד עשויות להציע במקרים מסוימים ריבית התחלתית נמוכה יותר לעומת מסלולים שאינם צמודים.
יתרון נוסף יכול להיות החזר התחלתי נוח יחסית, בהתאם לתנאי ההלוואה.
בתקופה שבה האינפלציה נמוכה ויציבה, השפעת ההצמדה עשויה להיות מתונה יותר.
עם זאת, אין להסתמך רק על הריבית ההתחלתית כדי לקבוע אם ההלוואה משתלמת.
מהם החסרונות?
החיסרון המרכזי הוא חוסר הוודאות.
אף אחד אינו יכול לדעת בוודאות מה יהיה מדד המחירים לצרכן בעוד שנה, חמש שנים או עשרים שנה.
בהלוואות ארוכות, ובמיוחד במשכנתאות, גם עלייה מתונה יחסית במדד לאורך שנים עלולה להצטבר לסכום משמעותי.
בנוסף, לווים עלולים לראות שהם משלמים את ההלוואה מדי חודש, אך יתרת הקרן יורדת בקצב איטי מכפי שציפו בשל השפעת ההצמדה.
הלוואה צמודה למדד במשכנתא
הצמדה למדד נפוצה במיוחד בעולם המשכנתאות.
במסלולים מסוימים ניתן לקבל ריבית קבועה או משתנה כאשר הקרן צמודה למדד המחירים לצרכן.
במשכנתאות מדובר בנושא משמעותי במיוחד משום שתקופת ההחזר יכולה להגיע לעשרות שנים. לכן אפילו שינויים שנתיים שנראים קטנים יכולים להשפיע באופן מצטבר על העלות הכוללת.
לפני בחירת מסלול כזה מומלץ לבחון לא רק את ההחזר הראשון, אלא גם תרחישים שבהם המדד עולה לאורך מספר שנים.
הלוואה צמודת מדד לעומת הלוואה לא צמודה
| פרמטר |
צמודת מדד |
לא צמודה |
| קרן ההלוואה |
עשויה להשתנות לפי המדד |
אינה משתנה בגלל המדד |
| חשיפה לאינפלציה |
קיימת |
אין הצמדה ישירה למדד |
| ודאות לגבי הקרן |
נמוכה יותר |
גבוהה יותר |
| ריבית התחלתית |
עשויה להיות נמוכה יותר |
עשויה להיות גבוהה יותר |
| התאמה |
תלויה בתקופה וביכולת ההחזר |
למי שמעדיף פחות חשיפה למדד |
אין מסלול שטוב באופן אוטומטי לכל לווה. ההחלטה צריכה להתבסס על העלות הכוללת, תקופת ההחזר, רמת הסיכון ויכולת משק הבית להתמודד עם שינויים.
מי מפרסם את מדד המחירים לצרכן?
האחריות למדידה ולפרסום של מדד המחירים לצרכן בישראל היא של
הלשכה המרכזית לסטטיסטיקה.
לבנק ישראל תפקיד אחר. הוא מנהל את המדיניות המוניטרית ופועל לשמירה על יציבות המחירים, בין היתר באמצעות קביעת ריבית בנק ישראל וכלים מוניטריים נוספים.
לכן חשוב להבדיל:
הלמ"ס - מודדת ומפרסמת את מדד המחירים לצרכן.
בנק ישראל - קובע את הריבית המוניטרית ומנהל מדיניות שמטרתה, בין היתר, שמירה על יציבות המחירים.
איך מחשבים הצמדה למדד?
לחישוב בסיסי של הצמדת סכום ניתן להשתמש ביחס שבין המדד החדש למדד הבסיס:
סכום מוצמד = סכום בסיס × (מדד חדש ÷ מדד בסיס)
לדוגמה, אם סכום הבסיס הוא 100,000 ₪, מדד הבסיס הוא 100 והמדד החדש הוא 103:
100,000 × (103 ÷ 100) = 103,000 ₪
כלומר, בדוגמה הפשוטה נוצרה תוספת הצמדה של 3,000 ₪.
בהלוואה אמיתית החישוב עשוי להיות מורכב יותר בשל ירידת הקרן, מועדי תשלום, ריבית, מדדים ידועים ותנאים נוספים בהסכם.
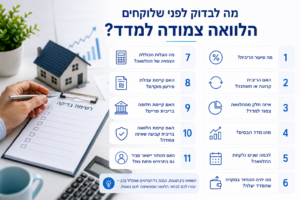
איך אינפלציה משפיעה על הלוואה צמודה למדד?
בתקופה אינפלציונית קיימת חשיבות מיוחדת לבחינת הלוואות צמודות , כאשר המחירים במשק עולים לאורך זמן, מדד המחירים לצרכן עשוי לעלות ובהתאם לכך גם הקרן הצמודה ,לכן מי שלוקח הלוואה ארוכת טווח צריך לבחון לא רק את התנאים הקיימים ביום החתימה, אלא גם את האפשרות שהסביבה הכלכלית תשתנה.
איך לבחור בין פריים, מדד וריבית קבועה?
אין תשובה אחת שמתאימה לכולם מסלול פריים חושף את הלווה לשינויי ריבית בנק ישראל מסלול צמוד מדד חושף את הקרן לשינויים במדד המחירים לצרכן מסלול בריבית קבועה ולא צמודה עשוי לספק ודאות גבוהה יותר לגבי מנגנון ההחזר, אך התנאים ההתחלתיים עשויים להיות שונים לכן השוואה נכונה אינה צריכה להתבסס רק על השאלה "איפה הריבית הכי נמוכה?", אלא על השאלה:
כמה ההלוואה עלולה לעלות לי לאורך כל תקופת ההחזר ובאיזו רמת סיכון?
האם כדאי לקחת הלוואה צמודה למדד?
זה תלוי.
הלוואה צמודה למדד יכולה להתאים במקרים מסוימים, במיוחד כאשר מדובר בתקופה קצרה יחסית והתנאים שמוצעים אטרקטיביים בהשוואה לחלופות.
לעומת זאת, ככל שתקופת ההחזר ארוכה יותר, החשיפה לשינויים במדד הופכת למשמעותית יותר.
לכן כדאי לבצע השוואה בין מספר מסלולים ולא לבחור בהלוואה רק בגלל שהריבית המוצגת בה נמוכה יותר.
שאלות נפוצות על הלוואה צמודה למדד
מה קורה להלוואה כאשר המדד עולה?
בהלוואה שבה הקרן צמודה למדד, עלייה במדד עשויה להגדיל את יתרת הקרן ובהתאם לכך להשפיע על ההחזרים ועל העלות הכוללת.
האם הלוואת פריים צמודה למדד?
לא. הלוואת פריים מושפעת מריבית הפריים, ולא ישירות ממדד המחירים לצרכן.
מי מפרסם את מדד המחירים לצרכן?
הלשכה המרכזית לסטטיסטיקה.
מתי מתפרסם מדד המחירים לצרכן?
בדרך כלל ב-15 בכל חודש עבור החודש הקודם, בכפוף ללוח הפרסומים של הלמ"ס.
האם המדד יכול לרדת?
כן. המדד יכול לעלות, להישאר ללא שינוי או לרדת.
האם ריבית נמוכה יותר אומרת שהלוואה צמודה משתלמת יותר?
לא בהכרח. צריך להביא בחשבון גם את ההצמדה ואת העלות הכוללת לאורך תקופת ההלוואה.
האם אפשר לפרוע הלוואה צמודה למדד מוקדם?
בדרך כלל ניתן לבצע פירעון מוקדם, אך התנאים והעמלות האפשריות משתנים בין הלוואות וגופים מממנים ולכן יש לבדוק את הסכם ההלוואה.
נאור פתרונות אשראי - בודקים את התמונה המלאה
לפני שבוחרים הלוואה חשוב להבין לא רק כמה כסף ניתן לקבל, אלא גם באיזה מסלול, באיזו ריבית, האם קיימת הצמדה ומה תהיה העלות הכוללת לאורך תקופת ההחזר בנאור פתרונות אשראי ניתן לבדוק אפשרויות מימון מול מגוון גופים פיננסיים ולהשוות בין מסלולים בהתאם לנתוני הלקוח, מטרת ההלוואה ויכולת ההחזר הגשת בקשה אינה מבטיחה אישור, וסכום ההלוואה, הריבית, תקופת ההחזר ותנאים נוספים נקבעים בהתאם לבדיקת הגוף המממן ונתוני המבקש לפני קבלת החלטה מומלץ לקרוא היטב את תנאי ההצעה ולבחון האם ההחזר החודשי מתאים גם לתקציב הנוכחי וגם לתרחיש שבו הריבית או המדד משתנים.