אם הגעתם לחפש
הלוואה עד 40,000 ש"ח, כנראה שהשאלה שלכם אינה מהי הלוואה. אתם רוצים לדעת אם אפשר לקבל את הסכום, כמה זה יכביד על החשבון והאם בכלל נכון לקחת 40 אלף ש"ח או להסתפק בפחות.
וזה בדיוק המקום שבו הרבה אנשים טועים. הם מחליטים קודם כמה הם רוצים לקבל ורק אחר כך בודקים כמה זה יעלה להם. בפועל כדאי לעשות בדיוק הפוך: להבין מה חסר, כמה ניתן להחזיר בלי לחנוק את החשבון ורק אז לקבוע את סכום ההלוואה.
צריכים 40,000 ש"ח או פשוט רוצים מרווח?
נניח שמצאתם רכב ב-31,000 ש"ח ויש עוד 2,500 ש"ח לביטוח, העברת בעלות וטיפול ראשוני. במקרה כזה הצורך האמיתי שלכם קרוב יותר ל-33,500 ש"ח מאשר ל-40,000 ש"ח. אם תיקחו את מלוא הסכום רק משום שהוצע לכם, למעשה לקחתם עוד 6,500 ש"ח שלא היו חלק מהצורך המקורי.
אותו דבר קורה בשיפוץ. קבלן נתן הצעה של 28,000 ש"ח, הוספתם עוד כמה אלפים לבלת"מים והגעתם ל-32,000 ש"ח. אין סיבה אוטומטית להפוך את זה ל
הלוואה של 40 אלף ש"ח. כסף נוסף בהלוואה אינו כסף פנוי. הוא כסף שאתם קונים באמצעות תשלומים עתידיים.
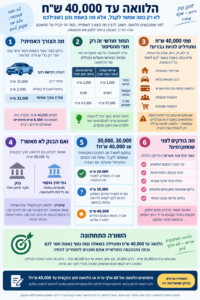
זו אחת הבדיקות החשובות ביותר לפני בקשת מימון: האם הסכום שביקשתם נובע מהוצאה אמיתית או מהתחושה ש"אם כבר לוקחים, ניקח יותר".
ההחזר החודשי הוא רק חצי מהסיפור
כאשר מקבלים הצעה להלוואה, קל מאוד להתמקד במספר אחד: כמה ירד מהחשבון בכל חודש. אבל החזר חודשי נמוך עלול להטעות.
אפשר לפרוס הלוואה לתקופה ארוכה יותר וכך להקטין את התשלום החודשי. הבעיה היא שככל שהחוב נשאר איתכם יותר זמן, עלות המימון הכוללת עלולה לגדול. לכן כשבודקים
הלוואה 40000 ש"ח, צריך להסתכל על שני מספרים יחד: כמה משלמים בכל חודש וכמה מחזירים בסך הכול עד התשלום האחרון.
אם הצעה אחת נוחה יותר ב-200 או 300 ש"ח בחודש אבל מאריכה משמעותית את תקופת ההחזר, היא לא בהכרח ההצעה הזולה יותר. לפעמים עדיף החזר מעט גבוה יותר שמסיים את החוב מוקדם, ולפעמים דווקא הפריסה הארוכה היא האפשרות הנכונה כדי לא להכניס את החשבון ללחץ. אין תשובה אחת שמתאימה לכולם.
מתי 40,000 ש"ח מתחילים להיות כבדים?
השאלה אינה כמה אתם מרוויחים, אלא כמה באמת נשאר לכם לאחר כל ההוצאות.
אדם שמכניס 12,000 ש"ח בחודש אבל משלם שכירות, רכב, הלוואות קיימות, כרטיסי אשראי והוצאות משפחה יכול להיות במצב פחות נוח מאדם שמכניס 9,000 ש"ח ואין לו כמעט התחייבויות.
לפני שמוסיפים החזר חדש צריך להסתכל על החשבון כפי שהוא באמת מתנהל, לא כפי שאנחנו רוצים שהוא יתנהל. אם בכל חודש אתם מגיעים לאפס, משתמשים במסגרת או מגלגלים עסקאות בכרטיס, הלוואה חדשה לא בהכרח תפתור את הבעיה. היא יכולה פשוט להעביר אותה לכמה שנים קדימה.
לעומת זאת, אם מדובר בהוצאה חד-פעמית ברורה ויש הכנסה שמאפשרת לעמוד בהחזר באופן סביר,
הלוואה עד 40,000 ש"ח יכולה להיות כלי מימון הגיוני.
ואם הבנק לא נותן את ההצעה שחיפשתם?
כאן נכנסת האפשרות של
הלוואה חוץ בנקאית עד 40,000 ש"ח. בנק הוא מקור מימון אחד, אבל הוא אינו המקור היחיד. קיימים גופים פיננסיים חוץ בנקאיים שבוחנים בקשות להלוואה לפי מדיניות החיתום והקריטריונים שלהם.
המשמעות אינה שכל מי שסורב בבנק יקבל הלוואה במקום אחר. גוף מממן עדיין עשוי לבדוק הכנסה, התחייבויות, נתוני אשראי, התנהלות בחשבון ויכולת החזר. ההבדל הוא שלכל גוף קיימת מדיניות שונה, ולכן בקשה שלא התאימה למסלול אחד אינה בהכרח מקבלת אותה תשובה בכל מקום.
וזה גם המקום להיזהר מהבטחות. הביטוי "הלוואה חוץ בנקאית" אינו אומר אישור אוטומטי, ריבית קבועה או כסף ללא בדיקה. הצעה רצינית אמורה להגיע לאחר בחינת הנתונים ולא לפני כן.
20,000, 30,000 או 40,000 ש"ח - איך מחליטים?
במקום לשאול מה הסכום המקסימלי שאפשר לקבל, שאלו מה הסכום המינימלי שיפתור את הבעיה.
אם 20,000 ש"ח סוגרים את ההוצאה, אין סיבה להפוך אותה ל-40,000. אם 30,000 ש"ח משאירים אתכם באמצע ויגרמו לכם לקחת הלוואה נוספת בעוד חודשיים, ייתכן שדווקא סכום מעט גבוה יותר יהיה הגיוני.
המטרה אינה לקחת כמה שפחות בכל מחיר. המטרה היא לקחת סכום שמספיק למטרה מבלי ליצור חוב מיותר.
זו בדיוק ההבחנה בין הלוואה שמתכננים מראש לבין הלוואה שלוקחים מתוך לחץ.
מה אנחנו בודקים לפני שמתקדמים עם 40 אלף ש"ח?
בנאור פתרונות אשראי הבדיקה אינה מסתיימת בשאלה "אפשר לאשר 40,000 ש"ח?". השאלה החשובה יותר היא האם זה הסכום שמתאים ללקוח והאם קיימת אפשרות מימון שתואמת את נתוני ההכנסה, ההתחייבויות ויכולת ההחזר שלו.
במקרים מסוימים נכון לבדוק את מלוא הסכום, במקרים אחרים כדאי להקטין אותו, ולעיתים הבעיה בכלל נמצאת בפריסה ולא בגובה ההלוואה.
האישור הסופי, הריבית, סכום המימון ותקופת ההחזר נקבעים על ידי הגוף המממן ובהתאם לנתוני המבקש.
השורה התחתונה
הלוואה עד 40,000 ש"ח לא מתחילה בשאלה מי מוכן לתת לכם 40 אלף. היא מתחילה בשאלה כמה כסף באמת חסר לכם וכמה מההכנסה החודשית אתם מוכנים להתחייב להחזיר.
אם אתם צריכים 26,000 ש"ח, בדקו 26,000. אם אתם באמת צריכים 40,000 ש"ח, בדקו מה תהיה העלות הכוללת ולא רק את התשלום הראשון שמופיע בהצעה.
מחפשים
הלוואה של 40 אלף ש"ח או הלוואה חוץ בנקאית עד 40,000 ש"ח? ניתן להשאיר פרטים בנאור פתרונות אשראי ולבדוק אילו אפשרויות מימון עשויות להתאים לנתונים שלכם, בלי להניח מראש שהסכום הגבוה ביותר הוא גם הבחירה הנכונה ביותר.