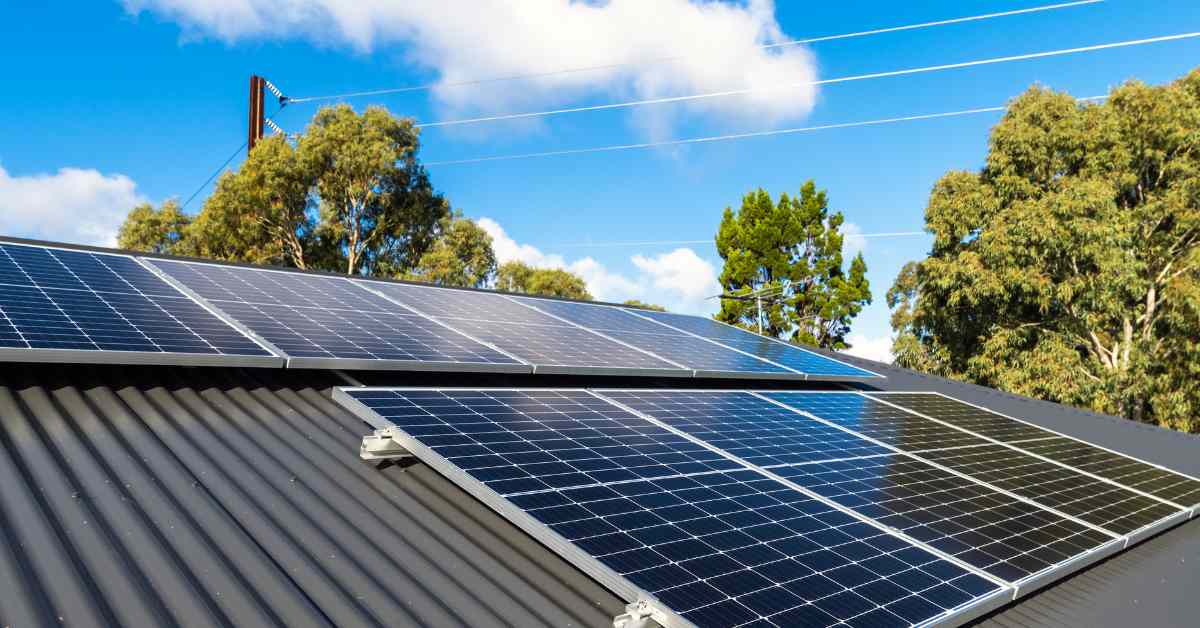
מי שמחפש הלוואה לגג סולארי בדרך כלל כבר מבין שמערכת סולארית יכולה להפוך שטח גג שאינו מנוצל למערכת שמייצרת חשמל לאורך שנים. השאלה האמיתית היא לא רק אם אפשר לקבל מימון, אלא האם ההלוואה מתאימה לפרויקט מבחינת סכום, ריבית, תקופת החזר ותזרים חודשי.
במימון מערכת סולארית יש הבדל מהותי לעומת הלוואה צרכנית רגילה. כאשר לוקחים הלוואה לחופשה או לרכישת מוצר, בדרך כלל אין מאחורי ההוצאה מקור הכנסה חדש. לעומת זאת, מערכת סולארית נועדה לייצר חשמל וליצור חיסכון או הכנסה לאורך זמן. לכן לפני שבודקים רק "כמה אפשר לקבל", צריך להסתכל על העסקה כולה: מחיר המערכת, ההון העצמי, סכום המימון, תפוקת החשמל הצפויה ועלות האשראי.
מי שבודק מימון לגג סולארי רוצה בדרך כלל להבין כבר בהתחלה שלושה דברים: כמה ניתן לממן, לכמה זמן אפשר לפרוס את ההלוואה ומה יהיה ההחזר החודשי. אין ריבית אחת קבועה לכל הלוואה למערכת סולארית. התנאים נקבעים בהתאם לנתוני הלקוח, גובה ההלוואה, הכנסות, התחייבויות קיימות, סוג הפרויקט והגוף המממן. לכן המטרה אינה למצוא רק הלוואה עם החזר נמוך, אלא למצוא מבנה מימון שמאפשר להקים את המערכת מבלי להפוך את הפרויקט עצמו ליקר מדי.
כמה כסף צריך כדי להקים גג סולארי?
אין סכום אחד שמתאים לכל מערכת. עלות גג סולארי משתנה לפי שטח הגג, ההספק המתוכנן, סוג הפאנלים והממירים, עבודות חשמל ותשתית, סוג המבנה, מורכבות ההתקנה ורכיבים נוספים בפרויקט. לכן לפני שפונים לקבלת הלוואה למערכת סולארית, כדאי להחזיק הצעת מחיר מסודרת מחברת ההתקנה. בקשת הלוואה של 100,000 או 150,000 ש"ח רק משום שזה הסכום שניתן לקבל עלולה לגרום לכך שתיקחו יותר אשראי ממה שהפרויקט באמת דורש.
לדוגמה, אם עלות המערכת היא 120,000 ש"ח ויש לכם 30,000 ש"ח שאתם מוכנים להשקיע בפרויקט, ניתן לבדוק מימון של כ-90,000 ש"ח. במקרה כזה אתם מקטינים את סכום ההלוואה ואת עלות הריבית, אך עדיין לא נדרשים לממן את כל הפרויקט במזומן. מצד שני, גם שימוש בכל הכסף הנזיל כדי להימנע מהלוואה אינו בהכרח החלטה נכונה. משפחה או עסק צריכים להשאיר רזרבה להוצאות בלתי צפויות ולפעילות השוטפת.
לכן אין סכום "נכון" של הלוואה לגג סולארי. הסכום הנכון הוא הפער שבין עלות הפרויקט לבין ההון העצמי שאתם מוכנים להשקיע, בתנאי שההחזר החודשי מתאים ליכולת שלכם.
הלוואה לגג סולארי צריכה להיבדק מול התזרים של המערכת
זו אחת הבדיקות החשובות ביותר לפני לקיחת ההלוואה. נניח שהקמת מערכת דורשת מימון של 120,000 ש"ח. בדוגמה בלבד, הלוואה ל-84 חודשים בריבית שנתית של 9% יוצרת החזר חודשי של כ-1,930 ש"ח, וסך ההחזרים לאורך כל התקופה יהיה גבוה משמעותית מסכום הקרן המקורי.
זו בדיוק הסיבה שלא מספיק לשאול כמה המערכת צפויה להכניס בשנה. צריך לבדוק גם כמה עולה הכסף שבעזרתו הקמתם אותה. מערכת שנרכשה במזומן יכולה להציג תשואה מסוימת, בעוד שאותה מערכת בדיוק, כאשר היא ממומנת ברובה באמצעות הלוואה, עשויה להציג רווחיות שונה.
לפני שמחליטים כדאי לבקש מחברת ההתקנה תחזית תפוקה מסודרת ולבדוק גם תרחיש שמרני יותר. לא כדאי לבנות את כל ההלוואה רק לפי התרחיש האופטימי ביותר. הצללות, מצב הגג, תפוקת הפאנלים בפועל, תקלות, תחזוקה, תנאי החיבור והסדרה יכולים להשפיע על התוצאה הכלכלית. במילים פשוטות, אם המערכת אמורה להכניס כסף, ההלוואה צריכה להשתלב בתוך אותו תזרים ולא לעבוד נגדו.
מה בודקים כאשר מבקשים הלוואה למערכת סולארית?
העובדה שההלוואה מיועדת לאנרגיה סולארית אינה מבטלת את בדיקת האשראי הרגילה. כאשר מדובר בלקוח פרטי, הגוף המממן עשוי לבדוק הכנסה חודשית, ותק בעבודה, התחייבויות קיימות, הלוואות פעילות, התנהלות חשבון הבנק, נתוני אשראי ויכולת החזר.
כאשר מדובר בעסק, משק חקלאי או מבנה מסחרי, הבדיקה יכולה לכלול גם מחזור פעילות, הכנסות העסק, התחייבויות, ותק העסק, תזרים, מטרת המימון ועלות הפרויקט. גם אם מדובר בהלוואה ירוקה לגג סולארי, השם של המסלול פחות חשוב מהתנאים שלו. כדאי לבדוק מהי הריבית בפועל, האם היא קבועה או משתנה, מהי תקופת ההחזר, האם קיימות עמלות ומה תהיה העלות הכוללת של המימון עד סוף ההלוואה.
לא נכון להניח שמערכת סולארית מבטיחה אישור להלוואה. בסופו של דבר, הגוף המממן בודק גם את היכולת של הלקוח לעמוד בהחזר. לכן האישור, סכום ההלוואה והריבית נקבעים רק לאחר בדיקת הנתונים.
מימון מלא או להביא הון עצמי?
אחת השאלות המרכזיות היא האם לקחת הלוואה לגג סולארי ללא הון עצמי ולממן את מלוא עלות הפרויקט, או להכניס חלק מהכסף מהון עצמי. מימון מלא יכול להיות נוח למי שרוצה לשמור את הכסף הנזיל לצרכים אחרים. עסק, לדוגמה, עשוי להעדיף להשאיר כסף לרכישת מלאי, שכר עובדים, פעילות שוטפת או השקעות אחרות ולא להפנות את כל ההון הפנוי לגג.
אבל מימון של 100% מהמערכת אינו בהכרח האפשרות הזולה ביותר. ככל שסכום ההלוואה גבוה יותר, כך סך הריבית שמשלמים לאורך התקופה עשוי לגדול. אם ניתן להביא חלק מהעלות מהון עצמי מבלי לפגוע בנזילות, הדבר יכול להקטין את ההחזר החודשי ואת עלות האשראי.
לדוגמה, בפרויקט של 150,000 ש"ח אפשר לבדוק מספר אפשרויות: מימון מלא של 150,000 ש"ח, השקעה של 30,000 ש"ח ומימון של 120,000 ש"ח, או השקעה של 50,000 ש"ח ומימון של 100,000 ש"ח. כל אחת מהאפשרויות מייצרת החזר אחר ועלות כוללת אחרת. אין כאן תשובה אחידה. צריך לבדוק כמה כסף נכון להשאיר בצד, כמה נכון להשקיע בפרויקט וכמה אשראי אפשר להחזיר בנוחות.
לא להשוות הלוואות רק לפי ההחזר החודשי
החזר חודשי נמוך נראה אטרקטיבי, אבל הוא אינו אומר בהכרח שההלוואה זולה. אם הלוואה אחת נפרסת ל-60 חודשים והלוואה אחרת ל-84 חודשים, ההלוואה הארוכה יותר יכולה להציג תשלום חודשי נמוך משמעותית. מצד שני, אתם משלמים ריבית במשך תקופה ארוכה יותר ולכן סך העלות עשוי להיות גבוה יותר.
לפני שבוחרים מסלול כדאי להשוות את הריבית השנתית, תקופת ההחזר, ההחזר החודשי, סך ההחזר, עמלות, תנאי פירעון מוקדם והאם הריבית קבועה או משתנה. בנוסף, כדאי להשוות בין מימון מערכת סולארית בנקאי לבין מימון חוץ בנקאי.
מימון בנקאי יכול להינתן בהתאם לנתוני החשבון, מסגרת האשראי ומדיניות הבנק. במקביל ניתן לבדוק מימון דרך גופי אשראי חוץ בנקאיים, בהתאם לנתוני הלקוח ולסוג הפרויקט. לא נכון לקבוע מראש שבנק תמיד זול יותר או שמימון חוץ בנקאי תמיד גמיש יותר. צריך לראות את ההצעה בפועל. בפרויקט שנועד לעבוד במשך שנים, הבדל קטן בריבית או בתקופת ההחזר יכול להצטבר לסכום משמעותי.
לא כל גג שמקבל מימון הוא בהכרח גג שכדאי להתקין עליו מערכת
קבלת הלוואה אינה הוכחה לכך שהמערכת עצמה כדאית. לפני שנכנסים להתחייבות פיננסית צריך לבדוק האם הגג מתאים לפרויקט. בין היתר חשוב לבדוק את שטח הגג הפנוי, כיוון המבנה, הצללות, מצב הקונסטרוקציה, ההספק שניתן להתקין, החיבור לחשמל ועלות ההקמה בפועל.
אם מדובר בגג קטן, מוצל או כזה שדורש עבודות תשתית יקרות, ייתכן שהכדאיות תהיה נמוכה יותר. גם במקרה שבו גוף מממן מוכן לתת לכם את מלוא סכום ההלוואה, זה עדיין לא אומר שכדאי לבצע את הפרויקט. הסדר הנכון הוא פשוט: קודם בודקים האם המערכת משתלמת, אחר כך בודקים כיצד לממן אותה.
הלוואה לגג סולארי לבית פרטי, לעסק או למשק חקלאי
מימון מערכת סולארית אינו מיועד רק לבתים פרטיים. גם עסקים, מפעלים, מחסנים, מרכזים לוגיסטיים, מבנים מסחריים, רפתות, לולים ומשקים חקלאיים יכולים לבחון הקמת מערכות על שטחי גג קיימים. ככל שהגג גדול יותר, גם סכום ההשקעה יכול להיות גבוה משמעותית.
במקרה של מימון מערכת סולארית מסחרית, ייתכן שהפתרון המתאים לא יהיה הלוואה צרכנית רגילה אלא מימון עסקי, אשראי לפרויקט, הלוואה ארוכת טווח או שילוב של הון עצמי ואשראי. לדוגמה, עסק שמעוניין להקים מערכת בהשקעה גבוהה יכול לבחון האם נכון להשקיע חלק מההון העצמי ולהשלים את היתרה במימון, או לשמור את ההון לפעילות העסקית ולממן חלק גדול יותר מהפרויקט.
כאן חשוב במיוחד לבצע התאמה בין ההחזר החודשי של ההלוואה לבין התזרים שהמערכת והעסק צפויים לייצר. במערכות גדולות יותר, כדאי להתייחס להלוואה כחלק מהמודל הכלכלי של הפרויקט ולא כפעולה פיננסית נפרדת.
איך נאור פתרונות אשראי יכולה לסייע?
נאור פתרונות אשראי אינה מתקינה מערכות סולאריות ואינה קובעת את תפוקת המערכת או את ההכנסה שתתקבל ממנה. אנחנו מתמקדים בצד המימון. אם כבר קיבלתם הצעת מחיר להתקנת מערכת סולארית ואתם יודעים מהו הסכום הדרוש, ניתן לבדוק אפשרויות מימון מול גופים פיננסיים בהתאם לנתונים שלכם, מטרת ההלוואה ויכולת ההחזר.
במקרים המתאימים ניתן לבחון הלוואה חוץ בנקאית, מימון לעסק, מימון לפרויקט או פתרונות אשראי נוספים ולהשוות בין האפשרויות הקיימות. המטרה אינה רק לבדוק היכן ניתן לקבל כסף, אלא איזה מבנה מימון מתאים יותר לפרויקט.
לדוגמה, אם עלות המערכת היא 180,000 ש"ח אך הלקוח זקוק בפועל למימון של 120,000 ש"ח, אין סיבה אוטומטית לקחת את מלוא הסכום. מצד שני, אם הוצאת כל ההון העצמי תפגע בפעילות העסק או ברזרבה המשפחתית, ניתן לבחון חלופה אחרת. האישור, הריבית, סכום ההלוואה, תקופת ההחזר ויתר התנאים נקבעים על ידי הגוף המממן לאחר בדיקת נתוני הלקוח ואינם מובטחים מראש.
מה כדאי להכין לפני בדיקת המימון?
כדי לבצע בדיקה רצינית, רצוי להגיע עם נתונים ולא רק עם הערכה כללית. כדאי להכין הצעת מחיר להתקנת המערכת, הסכום הכולל של הפרויקט, ההון העצמי שאתם מתכננים להשקיע וסכום ההלוואה שאתם מעוניינים לבדוק. בנוסף, הגוף המממן עשוי לבקש מסמכים הקשורים להכנסות, חשבון הבנק והתחייבויות קיימות.
בעסק עשויים להידרש גם מסמכים פיננסיים נוספים בהתאם לסוג המימון ולדרישות הגוף המממן. כדאי גם לדעת מראש מהו החזר חודשי שאתם יכולים לעמוד בו מבלי להסתמך רק על ההכנסה העתידית של המערכת.
אם למשל אתם יכולים לעמוד בהחזר של עד 2,000 ש"ח בחודש, נתון כזה חשוב לא פחות מסכום ההלוואה שאתם מבקשים. ככל שהתמונה ברורה יותר, קל יותר לבחון מסלול מימון שמתאים לפרויקט ולא רק הלוואה שמצליחה לעבור אישור.
האם כדאי לקחת הלוואה לגג סולארי?
הלוואה לגג סולארי יכולה לאפשר להקים מערכת מבלי להוציא את מלוא עלות הפרויקט מהכיס, אך ההחלטה צריכה להתבסס על חשבון פשוט: כמה עולה המערכת, כמה מממנים, כמה משלמים על האשראי וכמה המערכת צפויה לייצר לאורך זמן.
אם מערכת עולה 120,000 ש"ח, לא מספיק לשאול האם אפשר לקבל הלוואה של 120,000 ש"ח. צריך לשאול האם התשלום החודשי מתאים לתקציב, מה תהיה עלות ההלוואה הכוללת ומה יישאר מהכדאיות הכלכלית של הפרויקט לאחר עלויות המימון. מי שכבר קיבל הצעת מחיר יכול לבצע בדיקה מדויקת הרבה יותר מאדם שרק יודע שהוא רוצה להתקין פאנלים.
מתכננים להתקין מערכת סולארית וכבר קיבלתם הצעת מחיר? השאירו פרטים אצל נאור פתרונות אשראי, ציינו את עלות המערכת, סכום ההון העצמי וסכום המימון הדרוש לכם, ונבדוק אילו אפשרויות מימון ניתן לבחון מול גופי המימון. ניתן לבחון גם הלוואה חוץ בנקאית או פתרונות מימון אחרים בהתאם למאפייני הלקוח והפרויקט.
האישור, סכום המימון, הריבית ותנאי ההלוואה כפופים לבדיקת הגוף המממן ולנתוני הלקוח.